
Guide · Köpa bostadsrätt
Köpa bostadsrätt: komplett checklista innan du lägger bud
16 min läsning · Uppdaterad
Det är lätt att fastna i planlösningen, köket och priset. Men innan du lägger bud behöver du också förstå det som inte syns på visningen: föreningens skulder, lån, underhåll och risken för högre avgifter. Den här checklistan går igenom vad du bör kontrollera — och vilka frågor du bör ställa.
Snabbcheck
10 saker att kontrollera innan du lägger bud
- 1Kontrollera bostadsrättsföreningens ekonomi.
- 2Läs den senaste årsredovisningen — och jämför flera år.
- 3Kontrollera föreningens skuldsättning per kvadratmeter.
- 4Se när föreningens lån ska omförhandlas.
- 5Bedöm risken för framtida avgiftshöjningar.
- 6Kontrollera underhållsplan och kommande renoveringar.
- 7Se om föreningen äger marken eller har tomträtt.
- 8Granska lägenheten och dess dokument ordentligt.
- 9Räkna på din verkliga månadskostnad — även i sämre scenarier.
- 10Förbered frågor till mäklaren och styrelsen innan du budar.
Det viktigaste är inte att hitta en förening helt utan risker. Det viktiga är att förstå vilka risker du faktiskt köper.
Vill du bocka av punkterna medan du går runt på visningen? Öppna den interaktiva köpchecklistan — den innehåller alla kontroller nedan, sparar dina anteckningar på din enhet och går att skriva ut.
1 · Föreningen
Varför bostadsrättsföreningens ekonomi avgör ditt köp
När du köper en bostadsrätt köper du inte bara lägenheten. Du blir medlem i bostadsrättsföreningen och delar indirekt föreningens ekonomiska risker med de andra medlemmarna.
Om föreningens kostnader stiger måste pengarna komma någonstans ifrån — vanligtvis genom högre månadsavgifter, nya lån, minskat sparande, uppskjutet underhåll eller en kombination. Därför kan två nästan identiska lägenheter med samma pris och samma avgift vara två mycket olika ekonomiska köp.
Det du ser på visningen
- Planlösning
- Kök och badrum
- Utgångspris
- Månadsavgift
- Balkong och läge
Det du också köper
- Föreningens skulder
- Ränterisk och låneförfall
- Kommande underhåll
- Tomträtt
- Likviditet och sparande
Titta bland annat på:
- föreningens skulder och skuld per kvadratmeter
- likviditet, sparande och kassaflöde
- räntekostnader och när lånen förfaller
- avgiftsnivå och avgiftshistorik
- kommande underhåll och renoveringar
- om föreningen äger marken eller har tomträtt
- utvecklingen över flera år, inte bara det senaste
Försök inte avgöra om föreningen är bra eller dålig utifrån ett enda nyckeltal. Det är kombinationen som är viktig.
2 · Dokumenten
Vad ska man läsa i BRF:ens årsredovisning?
Börja med helheten i stället för att läsa varje rad. Tre delar ger dig det mesta av bilden: förvaltningsberättelsen, flerårsöversikten och noterna.
Förvaltningsberättelsen
Här beskriver styrelsen ofta större händelser under året, genomförda renoveringar, avgiftsförändringar, nya lån, händelser efter räkenskapsårets slut och planerade projekt.
Flerårsöversikten
Här ser du riktningen. Ökar skulderna? Stiger avgifterna? Minskar sparandet? Växer räntekostnaderna? Blir kassaflödet svagare?
Noterna
Noterna innehåller detaljerna: föreningens lån, räntenivåer, bindningstider, förfallodatum, uppgifter om fastigheten, tomträtt och de större kostnadsposterna.
Vill du gå igenom dokumentet rad för rad har vi en egen guide om hur du granskar en BRF-årsredovisning steg för steg.
Läs inte bara årets siffror. Titta på riktningen.
3 · Skulden
Hur mycket skuld per kvadratmeter är rimligt?
Det finns ingen nivå som alltid är bra eller dålig. Skuld per kvadratmeter visar ungefär hur stora räntebärande lån föreningen har i förhållande till sin yta, men siffran måste bedömas i sitt sammanhang.
En nyare förening kan ha relativt hög skuld men små underhållsbehov. En äldre förening kan ha låg skuld men stambyte, nytt tak och fasadrenovering framför sig.
Samma nyckeltal betyder inte samma risk
Illustrativa profiler
BRF A
Lägre skuld
Men stora renoveringar kvar och begränsat sparande.
BRF B
Medelhög skuld
God likviditet och de största projekten redan genomförda.
BRF C
Högre skuld
Nyproduktion med litet underhållsbehov de närmaste åren.
Läs därför skulden tillsammans med räntenivå, amortering, avgift, sparande, fastighetens ålder och kommande underhåll. Den mest användbara frågan är oftast: varför ligger skulden på den här nivån, och åt vilket håll utvecklas den?
Vill du gå djupare in på nyckeltalet finns guiden om BRF-skuldsättning och skuld per kvadratmeter.
4 · Lånen
När ska föreningens lån omförhandlas?
Total skuld berättar bara en del. En förening kan betala låg ränta idag för att gamla lån fortfarande är bundna på tidigare nivåer — och kostnaden kan förändras när lånen läggs om.
Leta i noterna efter lånebelopp, aktuell ränta, bindningstid och förfallodatum.
- Positivt: låneförfall spridda över flera år, så att hela skuldportföljen inte behöver refinansieras i samma ränteläge.
- Värt att undersöka: hög skuld, flera stora lån som förfaller snart, låg avgift och små marginaler samtidigt.
5 · Räntan
Vad betyder räntekänslighet för din avgift?
Räntekänslighet beskriver hur mycket föreningens ekonomi påverkas om räntorna stiger. Den blir som mest betydelsefull i en högt belånad förening — inte för att hög känslighet är dålig i sig, utan för att den ger mindre motståndskraft mot högre finansieringskostnader.
Siffran blir konkret först när du översätter den till kronor för just din avgift.
Från procent till kronor
Månadsavgift idag
4 500 kr
Räntescenario
+1 pe
Kostnadspress motsvarande cirka +360 kr/mån
Avgift i scenariot
4 860 kr
Illustrativt exempel. En förenklad räkning, inte en prognos. En styrelse kan möta högre kostnader på flera sätt, och en avgiftshöjning är aldrig automatisk.
Så fungerar nyckeltalet i detalj i guiden om räntekänslighet i en BRF och hur räntor påverkar månadsavgiften.
6 · Avgiften
Är låg månadsavgift alltid bra?
Nej. En låg månadsavgift är bara positiv om föreningens ekonomi klarar den långsiktigt. Den viktiga frågan är inte om avgiften är låg, utan om den täcker föreningens verkliga kostnader — en fördjupning finns i guiden om årsavgift per kvadratmeter.
Föreningen behöver pengar till drift, räntor, amortering, löpande underhåll, framtida renoveringar, försäkring, energi, administration och eventuella markkostnader. Hålls avgifterna för låga under lång tid kan notan hamna hos framtida medlemmar.
Titta efter avgiftshöjningar de senaste åren, aviserade höjningar, svagt sparande och snabbt växande räntekostnader. Hur du läser den sista punkten går vi igenom i guiden om sparande per kvadratmeter.
7 · Underhållet
Vilka renoveringar ska du fråga om?
Alla fastigheter kräver underhåll. Frågan är inte om något behöver göras, utan när, vad det kostar och hur föreningen ska betala för det.
Större projekt är ofta stambyte, tak, fasad, fönster, hissar, ventilation, el, dränering, balkonger, garage eller energiåtgärder.
Kommande underhåll som en kostnadskalender
Illustrativ underhållsplan
- 2026VentilationLåg kostnad
- 2027FasadMedel
- 2029TakHög
- 2031StambyteMycket hög
Stora projekt är inte automatiskt en varningssignal. Det avgörande är om de är planerade, kostnadsbedömda och finansierade.
Kontrollera:
- finns en aktuell underhållsplan?
- vilka projekt är planerade, och när?
- finns kostnadsuppskattningar?
- hur ska de finansieras — reserver, lån eller avgift?
Stora renoveringar är inte automatiskt en varningssignal. Det kan tvärtom vara positivt om arbetet är planerat, finansieringen tydlig, avgifterna redan anpassade och de viktigaste projekten avklarade.
8 · Marken
Vad innebär tomträtt för en bostadsrätt?
Tomträtt innebär att föreningen inte äger marken utan betalar en tomträttsavgäld till kommunen. Avgälden omförhandlas periodiskt och kan därför bli en framtida kostnadsrisk.
Tomträtt är inte ett problem i sig. Men för en förening med redan pressad ekonomi kan en större höjning bli ytterligare en kostnad som medlemmarna ska bära. Kontrollera hur hög avgälden är, när avtalet omförhandlas och om föreningen räknat med en högre kostnad — vi går igenom det djupare i guiden om tomträtt i en BRF.
9 · Bostaden
Så granskar du själva lägenheten
En stark förening gör inte automatiskt en viss lägenhet till ett bra köp. Gå igenom badrum, kök, elinstallationer, ventilation, fönster, golv, tecken på fukt, planlösning, förråd, balkong, ljudnivå, insyn och dagsljus.
Är badrum, kök eller installationer renoverade bör du fråga när arbetet gjordes, vem som utförde det, om det finns kvitton och kvalitetsdokument, om styrelsens tillstånd krävdes och om det finns våtrumsintyg. Dokumentationen blir särskilt viktig där fel kan bli dyra.
10 · Annonsen
Vad ska du leta efter i objektsbeskrivningen?
Kontrollera bostadens storlek, månadsavgift, vad som ingår i avgiften, andelstal, pantsättning, indirekt nettoskuld om den anges, föreningens namn, fastighetsuppgifter, driftkostnader, energideklaration och eventuella obligatoriska tillägg.
Se särskilt efter om bredband, TV, värme, vatten och parkering ingår eller tillkommer. Små fasta kostnader påverkar din faktiska månadskostnad över tid.
11 · Avgiftens innehåll
Vad ingår i månadsavgiften?
Två bostäder med nästan samma avgift kan ha helt olika kostnadsbild, eftersom det som ingår skiljer sig åt.
Jämför total kostnad — inte bara avgiften
Lägenhet A
4 500 kravgift/mån
- Värme
- Ingår
- Vatten
- Ingår
- Bredband
- Ingår
Lägenhet B
Lägre avgift i annonsen4 200 kravgift/mån
- Värme
- +650 kr
- Bredband
- +300 kr
- Varmvatten
- Individuell debitering
Illustrativt exempel. Lägenhet B har den lägre avgiften i annonsen men den högre fasta kostnaden. Siffrorna är påhittade.
12 · Din ekonomi
Hur räknar du ut din verkliga månadskostnad?
Utgångspriset är inte din månadskostnad. Räkna på hela boendet: bolåneränta, amortering, månadsavgift, el, försäkring, bredband, parkering och andra obligatoriska avgifter.
Och räkna inte bara på dagens ränta. Gör minst tre scenarier:
- Idag. Nuvarande bolåneränta och nuvarande avgift.
- Dyrare finansiering. Högre bolåneränta.
- Dubbel kostnadspress. Högre bolåneränta och högre avgift samtidigt.
Frågan är inte bara om du har råd med bostaden idag. En bättre fråga är om du fortfarande har en bekväm ekonomi om boendet blir ett par tusen kronor dyrare i månaden. Du kan räkna på det själv i kalkylatorn för månadskostnad eller i KALP-kalkylen.
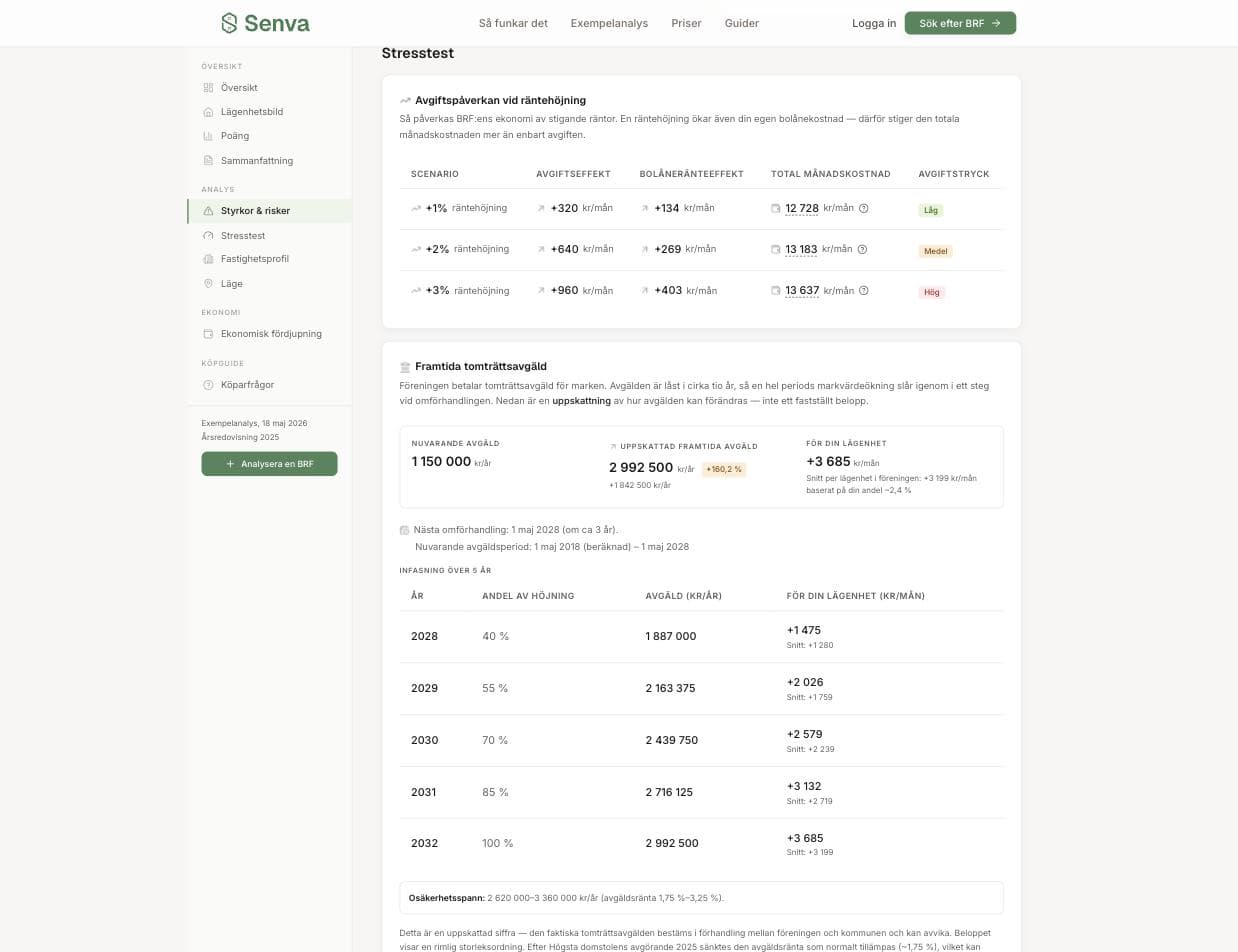
Illustrativt exempel. Senva räknar månadskostnaden både i dagens läge och i stresscenarier för den valda bostaden.
13 · Indirekt skuld
Vad är indirekt skuld i en bostadsrätt?
Utöver ditt privata bolån är lägenheten indirekt kopplad till föreningens skuld. Två bostäder med samma pris kan därför ha olika ekonomisk belastning bakom sig.
Samma pris, olika skuld bakom
Illustrativt exempel
- Bostad A4,0 MkrDin andel av föreningens nettoskuld: 200 000 kr
- Bostad B4,0 MkrDin andel av föreningens nettoskuld: 700 000 kr
Det betyder inte att Bostad B är en halv miljon dyrare. Men föreningarnas ekonomiska struktur skiljer sig, och det hör till helhetsbilden.
14 · Jämförelsen
Jämför flera bostäder och föreningar
Titta inte på bostaden isolerat. Skillnaderna blir ofta tydliga först när två eller tre alternativ står bredvid varandra — pris per kvadratmeter, avgift, skuld, ränterisk, underhåll, avgiftshistorik, tomträtt, läge och standard.
Jämför föreningarna, inte bara lägenheterna
Illustrativa siffror
| Nyckeltal | BRF A | BRF B | BRF C |
|---|---|---|---|
| Pris/kvm | 62 000 kr | 58 000 kr | 71 000 kr |
| Månadsavgift | 4 500 kr | 3 900 kr | 5 100 kr |
| Skuld/kvm | 6 200 kr | 9 800 kr | 4 100 kr |
| Ränterisk | Måttlig | Förhöjd | Låg |
| Underhåll | Planerat och finansierat | Stambyte inom 3 år | Nyligen genomfört |
| Tomträtt | Nej | Ja, omförhandlas 2029 | Nej |
Jämför inte bara lägenheter. Jämför föreningarna bakom dem.
15 · Området
Kontrollera området vid rätt tidpunkt
En visning en söndagseftermiddag berättar inte hur området fungerar på en vardag. Besök gärna igen på en vardagsmorgon, en kväll och i rusningstid, och lyssna efter trafik, restauranger, leveranser, byggarbetsplatser och nattliv.
Kontrollera också restid till arbetet, skolor och förskolor, mataffärer, kollektivtrafik, parker och kända framtida byggprojekt.

16 · Efter årsredovisningen
Fråga om det som hänt efter årsredovisningen
En årsredovisning från föregående år kan vara helt korrekt och ändå inte spegla allt som hänt sedan dess. Fråga mäklaren eller styrelsen om beslutade avgiftshöjningar, nya lån, större skador, tvister, planerade renoveringar, försäkringsärenden, förändrade lokalhyresgäster och större kostnadsökningar.
17 · Frågorna
Frågor att ställa mäklaren innan budgivning
Spara gärna den här listan och ta med den till visningen.
Om föreningen
- Finns beslutade eller diskuterade avgiftshöjningar?
- Vilka större renoveringar planeras, och hur ska de finansieras?
- När ska föreningens största lån omförhandlas?
- Har föreningen tagit nya lån efter den senaste årsredovisningen?
- Äger föreningen marken eller har den tomträtt?
- Finns en aktuell underhållsplan?
- Har något väsentligt förändrats ekonomiskt sedan senaste årsredovisningen?
Om lägenheten
- När renoverades badrummet, och finns kvalitetsdokument?
- Har renoveringarna godkänts av föreningen?
- Finns kända fel eller skador?
- Vad ingår exakt i månadsavgiften?
- Finns obligatoriska tillägg utöver avgiften?
Om huset
- Har stammarna bytts, och när?
- När renoverades tak och fasad?
- Finns problem med ventilation, radon eller fukt?
- Vilka större arbeten väntas de kommande fem åren?
18 · Varningsflaggor
Varningsflaggor att vara uppmärksam på
En enskild varningsflagga betyder sällan att du bör avstå. Flera samtidigt är däremot ett skäl att undersöka föreningen närmare: hög skuldsättning, hög räntekänslighet, låg avgift, svagt sparande, stora lån som snart förfaller, omfattande renoveringar utan tydlig finansiering, svag likviditet, snabbt stigande driftskostnader, tomträtt med nära omförhandling, återkommande avgiftshöjningar och otydlig information från styrelsen.
En risk kan vara hanterbar. Flera samtidigt förändrar köpet.
- SkuldsättningStiger
- RänteriskStiger
- UnderhållsbehovStiger
- LikviditetFaller
Följd
Ökat tryck på avgiften
Det är kombinationen som avgör, inte en enskild siffra.
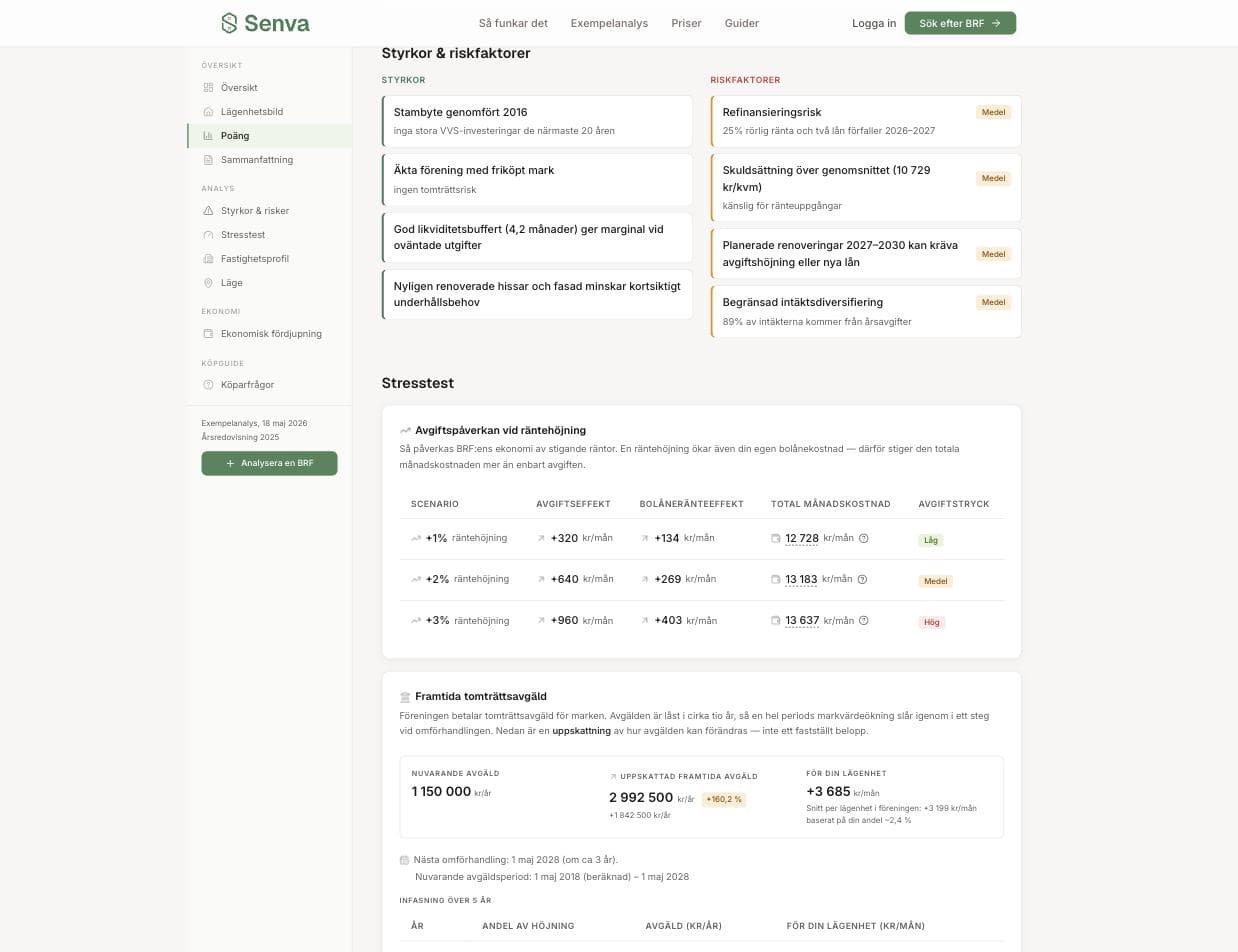
Illustrativt exempel. Så sammanfattas riskbilden i en färdig analys, med källor till de nyckeltal den bygger på.
19 · Stresstestet
Stresstesta din ekonomi innan du bestämmer maxbudet
Många utgår från vad banken tillåter. Men bankens tak är inte nödvändigtvis din ekonomiskt bekväma nivå. Fråga dig vad som händer om bolåneräntan blir högre, om avgiften höjs 10 eller 20 procent, om el och driftkostnader ökar eller om en större privat utgift dyker upp.
Sikta på en nivå där du fortfarande kan spara varje månad, hantera oväntade kostnader, leva normalt och klara en tillfälligt lägre inkomst. Ett bostadsköp ska fungera även efter budgivningen.
20 · Gränserna
Bestäm dina gränser innan budgivningen börjar
Budgivning är emotionell. Skriv därför ner ditt maxpris, din högsta bekväma månadskostnad, vilka risker du accepterar och vilka som får dig att avstå — innan första budet.
Att göra
Ta med checklistan till visningen
Gör kontrollen
Gör BRF-kontrollen innan budgivningen
Du kan gå igenom mycket av checklistan själv. Men BRF-ekonomi kräver att flera delar förstås tillsammans: en hög skuld behöver inte vara farlig om ekonomin i övrigt är stark, en låg skuld betyder inte låg risk om stora renoveringar väntar, och en låg avgift är inte positiv om föreningen sparar för lite till framtida kostnader.
Senva gör den delen mer strukturerad. Du söker på adress eller föreningsnamn och får en analys av bland annat skuldsättning, ränterisk, avgiftsrisk, likviditet, underhåll, låneförfall, tomträtt, stresscenarier och köparens månadskostnad — med spårbara nyckeltal och en deterministisk riskmodell. Ingen PDF-uppladdning krävs. Läs mer om hur Senvas BRF-analys fungerar.

1. Sök på adress eller föreningsnamn.
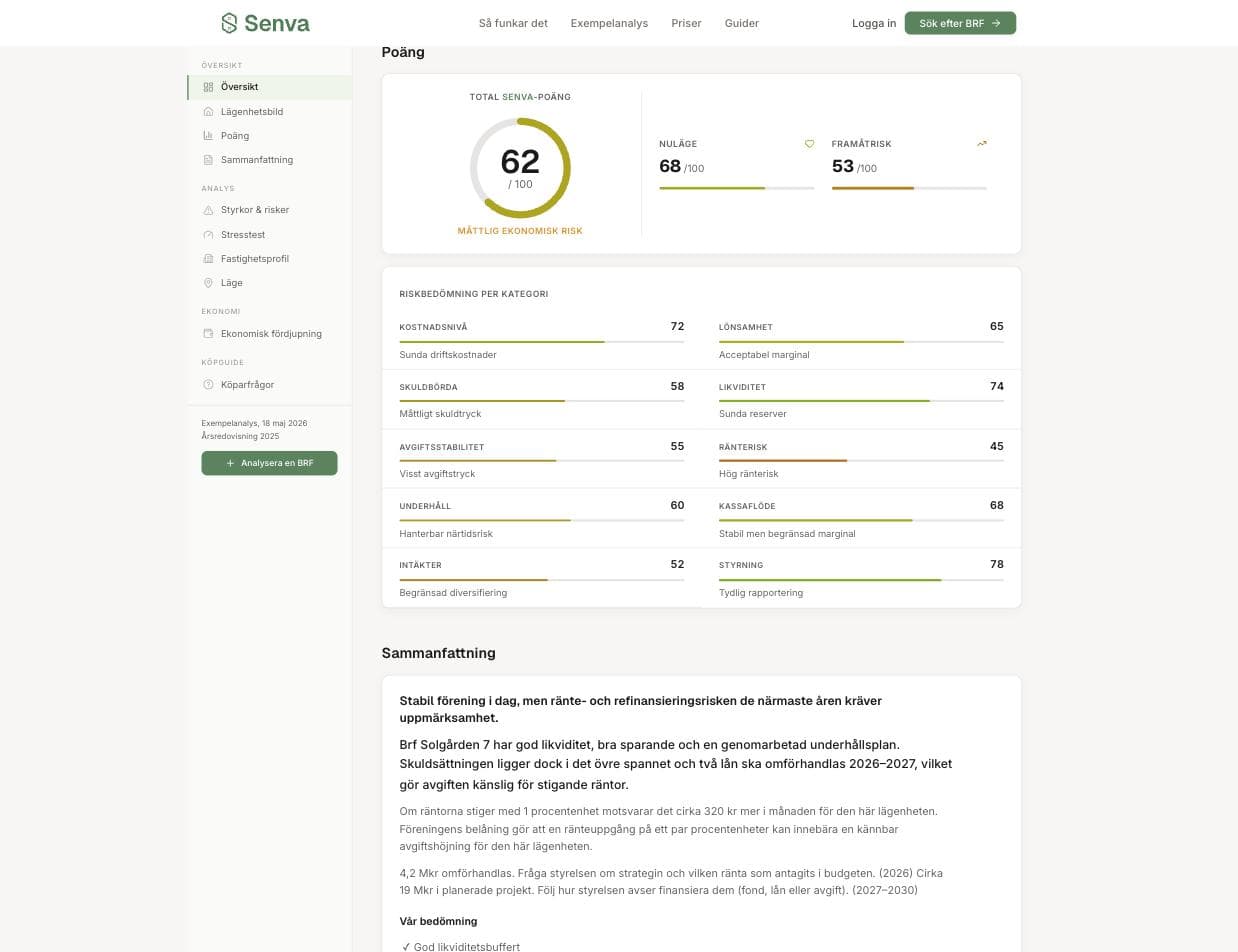
2. Få riskbilden och nyckeltalen.
Sammanfattning
Vad ska man kontrollera innan man köper bostadsrätt?
Innan du köper bostadsrätt bör du kontrollera tre saker:
- Lägenheten. Är bostaden i det skick du tror, och finns dokumentation för viktiga renoveringar?
- Bostadsrättsföreningen. Har föreningen en ekonomi som klarar lån, räntor, underhåll och framtida kostnader?
- Din egen ekonomi. Klarar du boendet även om både ränta och månadsavgift blir högre?
Det perfekta köpet behöver varken ha den lägsta avgiften eller den lägsta skulden. Det viktigaste är att du förstår vad du köper och vilka ekonomiska scenarier du behöver kunna hantera.
FAQ