
Guide · BRF-ekonomi
BRF-skuldsättning: vad är hög skuld per kvadratmeter?
14 min läsning · Uppdaterad
Skuld per kvadratmeter är ett av de viktigaste nyckeltalen inför ett bostadsköp — och ett av de lättaste att misstolka. Här går vi igenom vad siffran betyder, vilka nivåer som brukar kallas höga och varför samma skuld kan innebära helt olika risk.
När du köper en bostadsrätt köper du inte bara lägenheten. Du blir medlem i en bostadsrättsförening — och indirekt del av föreningens lån. Därför är skuld per kvadratmeter ett av de viktigaste nyckeltalen att förstå innan du lägger bud.
Siffran är samtidigt lätt att misstolka. En förening med 12 000 kr/kvm behöver inte vara ett dåligt köp, och 3 000 kr/kvm är inte automatiskt ett bra. Det avgörande är varför skulden finns, vad den kostar, när lånen ska omförhandlas och vilka kostnader som väntar.
Nyckeltalet
Vad betyder skuld per kvadratmeter i en BRF?
Skuld per kvadratmeter visar hur stora lån föreningen har i förhållande till sin yta. Föreningens räntebärande lån divideras med ytan, vilket gör det möjligt att jämföra belåningen mellan föreningar av olika storlek.
I årsredovisningen hittar du det ofta som skuldsättning per kvadratmeter. Nyckeltalet beskriver föreningens belåning — det betyder inte att varje medlem personligen bär ett lån på det beloppet per kvadratmeter i sin lägenhet.
Föreningens lån
48,0 MSEK
Yta
6 000 m²
Skuld per m²
8 000 kr
Illustrativt exempel. Siffran beskriver föreningens belåning — inte ett lån som du personligen bär för varje kvadratmeter.
Riktvärden
Vad är en hög skuld per kvadratmeter?
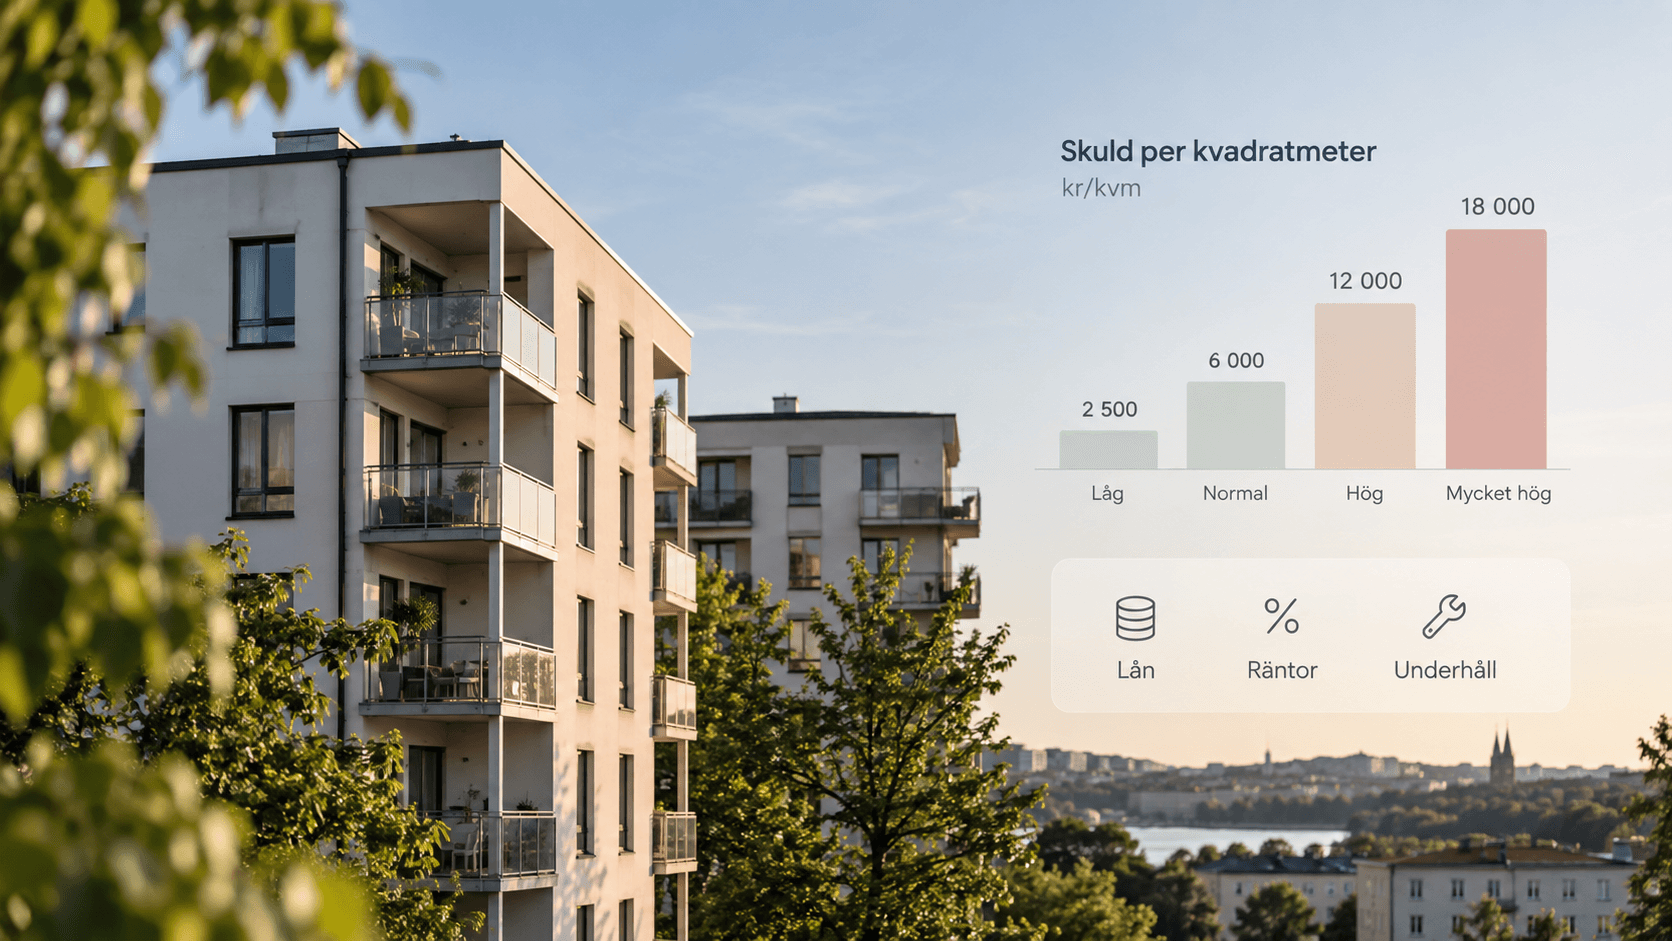
Det finns ingen officiell gräns där en förening går från bra till dålig. Som orientering betraktas nivåer över cirka 10 000 kr/kvm ofta som höga och över 15 000 kr/kvm som mycket höga — men de siffrorna är riktvärden, inte ett facit.
Två av de mest citerade svenska källorna använder dessutom delvis olika intervall, och skillnaden är i sig lärorik: de räknar på olika ytor.
Så brukar nivåerna beskrivas
Grova riktvärden
- Låg
- under ca 3 000–5 000 kr
- Låg–måttlig
- ca 5 000–8 000 kr
- Måttlig–förhöjd
- ca 8 000–10 000 kr
- Hög
- ca 10 000–15 000 kr
- Mycket hög
- över ca 15 000 kr
Riktvärden för orientering — inte köp- eller säljregler, och inte Senvas egen bedömningsskala. Olika aktörer använder olika intervall, delvis för att de räknar på olika ytor.
- HSB:s Bostadsrättskollen anger låg under 3 000 kr/kvm, normal 3 001–8 000, hög 8 001–15 000 och mycket hög över 15 001 kr/kvm — räknat på föreningens totala yta, både bostäder och lokaler.
- Bostadsrätterna beskriver 5 000 kr/kvm eller mindre som låg skuldsättning, mer än 10 000 kr/kvm som hög och mer än 15 000 kr/kvm som mycket hög — räknat på bostadsrättsytan.
Samma förening kan alltså hamna i olika intervall beroende på vilken definition som används. Det är ett skäl att läsa siffran som en utgångspunkt snarare än som ett omdöme.
Källor: HSB Bostadsrättskollen — Skuldsättning och Bostadsrätterna — Knepen som ger dig koll på föreningens finanser. Intervallen är deras, inte Senvas bedömningsskala.
Bakgrunden
Varför har bostadsrättsföreningar lån?
För att fastigheter binder mycket kapital. Lån i en BRF är inte negativt i sig — de finansierar byggnation, stambyten, tak, fasad, fönster, hissar, energiåtgärder eller markköp.
Att en förening har lånat för att genomföra stora, nödvändiga projekt kan vara betydligt bättre än att en skuldfri förening har skjutit samma projekt framför sig. Frågan «hur hög är skulden?» bör därför alltid följas av «vad har pengarna använts till?».
Skuld förstärker andra risker.
Är hög skuld alltid dåligt?
Nej. Hög skuld är framför allt en exponering — den gör föreningen känsligare för andra problem. En högt belånad förening kan fungera väl med stabila intäkter, rimlig avgift, god likviditet, bra sparande, låg genomsnittsränta, spridda låneförfall och få stora renoveringar framför sig.
Bekymmersamt blir det när flera svagheter sammanfaller: hög skuld, lån som snart förfaller, låg avgift och stora renoveringar kvar.
Sammanhanget
Samma skuld kan betyda helt olika risk
Två föreningar med 10 000 kr/kvm ser identiska ut på första raden. Det de har gjort med pengarna — och vad som återstår — avgör vad siffran faktiskt betyder.
Samma skuld. Helt olika risk.
Illustrativa föreningar
BRF A
10 000 kr/m²
- Stambyte genomfört
- Tak renoverat
- God likviditet
- Låneförfall spridda över fem år
BRF B
10 000 kr/m²
- Stambyte kvar
- Tak behöver åtgärdas
- Låg likviditet
- Flera stora lån förfaller nästa år
Nyproduktion
Varför har nyproduktion ofta högre skuld?
För att en del av byggfinansieringen ofta ligger kvar i föreningen när de första bostadsrätterna säljs. Samtidigt är fastigheten ny: tak, stammar, fasad och installationer är gjorda, och underhållsbehovet är litet de första åren.
En jämförelse mellan en nybyggd och en åttio år gammal förening blir därför missvisande om du bara tittar på skuld per kvadratmeter. Jämför nyproduktion i första hand med annan nyproduktion.
Nyproduktion och äldre fastighet mäts inte på samma villkor
Illustration
Nyare förening
- Ofta högre skuld från början
- Nya stammar, tak och installationer
- Litet underhållsbehov de första åren
Äldre förening
- Ofta lägre skuld
- Äldre teknik och ytskikt
- Potentiellt större underhållsbehov framöver
Illustration — inte en generell regel, och inget påstående om att nyproduktion skulle vara tryggare.
Utvecklingen
Titta på skuldens utveckling över tid
Ett enda år är en ögonblicksbild. Tre till fem års utveckling säger mer: sjunkande skuld kan tyda på att föreningen amorterar, medan stigande skuld kräver en förklaring.
Stigande skuld är inte automatiskt negativt — den kan komma av ett stort renoveringsprojekt. Men du bör kunna svara på vad föreningen lånade till och om investeringen är färdigfinansierad.
Skuld per m² över tid
Illustrativa exempel
| Förening | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
| Förening A | 8 900 kr | 8 500 kr | 8 100 kr | 7 700 kr |
| Förening B | 4 500 kr | 5 100 kr | 6 800 kr | 8 400 kr |
Sjunkande skuld kan tyda på amortering. Stigande skuld är inte automatiskt negativt — men du bör veta vad föreningen lånade till och om investeringen är färdigfinansierad.
Kostnaden
Vad kostar föreningens lån?
Skuldens storlek säger ingenting om vad den kostar. Två föreningar med samma lån kan betala helt olika räntekostnader, och skillnaden kan vara miljonbelopp per år.
Samma skuld, olika räntekostnad
Illustrativt exempel
Båda föreningarna har 50 MSEK i lån.
BRF A
2,5 % snittränta
1,25 MSEK
räntekostnad per år
BRF B
4,5 % snittränta
2,25 MSEK
räntekostnad per år
Läs därför alltid skuld per kvadratmeter tillsammans med genomsnittsräntan och föreningens räntekänslighet. Hur det nyckeltalet fungerar går vi igenom i guiden om hur räntekänslighet påverkar avgiften.
Förfallen
När ska BRF:ens lån omförhandlas?
Det här är en av de viktigaste kontrollerna — och en som många köpare missar. En förening kan redovisa låg genomsnittsränta i dag enbart för att flera lån fortfarande är bundna på äldre nivåer.
I årsredovisningens noter finns oftast en lånetabell med långivare, lånebelopp, ränta och villkorsändringsdag. Titta särskilt på hur stor del av skulden som förfaller de närmaste ett till två åren.
När förfaller lånen?
Illustrativ låneportfölj
- 20265 MSEK
- 20277 MSEK
- 20288 MSEK
- 202940 MSEK
Här ligger merparten av skulden på ett enda år. En förening med samma totala lån men jämna förfall är normalt mindre exponerad mot ett enskilt ränteläge.
Vad betyder refinansieringsrisk?
Refinansieringsrisk är risken att gamla lån måste ersättas med nya på sämre villkor — oftast högre ränta. Går föreningen från 1,5 % till 4 % kan räntekostnaden öka kraftigt utan att skulden förändras alls.
En förening med hög skuld, låg historisk ränta och stora förfall inom kort kan därför ha betydligt större kostnadstryck framför sig än årsredovisningens nuvarande räntekostnad antyder.
Din kostnad
Hur påverkar BRF-skuld månadsavgiften?
Indirekt. Föreningens räntekostnader betalas i slutändan av dess ekonomi, och stiger de kraftigt måste styrelsen hantera det — genom högre avgifter, minskat sparande, lägre amortering, besparingar eller mer lån.
Den praktiska frågan för dig som köpare är därför hur mycket press föreningens skuld kan skapa på din framtida månadsavgift. Hur du läser avgiftsnivån i sig går vi igenom i guiden om årsavgift per kvadratmeter.
Vad kostnadspressen kan betyda i kronor
- Avgift idag
- 4 500 kr
- Kostnadspress
- +8 %
- Motsvarar
- +360 kr/mån
- Avgift i scenariot
- 4 860 kr
Illustrativt exempel. Inte en prognos. En styrelse kan möta högre kostnader på flera sätt, och en avgiftshöjning är aldrig automatisk.
Tillsammans
Skuld och räntekänslighet
Skuld per kvadratmeter visar hur stor belåningen är. Räntekänslighet beskriver hur mycket avgifterna kan behöva förändras om räntenivån gör det. Hög skuld är mest relevant just när den kombineras med hög räntekänslighet.
Skuld och räntekänslighet tillsammans
Förenklad modell
| Lägre räntekänslighet | Högre räntekänslighet | |
|---|---|---|
| Lägre skuld | Lägre ränteexponering | Undersök orsaken |
| Högre skuld | Kan vara hanterbar om övrig ekonomi är stark | Analysera noggrant |
En förenkling — men mer användbar än att läsa skuld per kvadratmeter ensamt.
Marginalerna
Skuld, sparande och underhåll
En förening med hög skuld och lågt sparande har begränsad möjlighet att självfinansiera nästa stora renovering. Då återstår ytterligare lån, högre avgifter — eller båda.
Kontrollera därför sparande per kvadratmeter tillsammans med skulden — vilka nivåer som brukar användas som riktvärden går vi igenom i guiden om sparande per kvadratmeter. Högt sparande betyder inte att allt är perfekt, men det visar hur mycket ekonomiskt utrymme föreningen bygger för framtida underhåll. En tunn kassa kan tvinga fram nya lån även när sparandet ser gott ut — läs mer om likviditet och kassa i en BRF. Hur du hittar posterna går vi igenom i guiden om så granskar du BRF-årsredovisningen.
Är amortering alltid bra?
Amortering minskar skulden och därmed den långsiktiga ränteexponeringen, vilket i grunden är positivt. Men en förening som amorterar aggressivt samtidigt som kassan är tunn, underhållet skjuts upp och avgiften hålls onödigt låg använder inte nödvändigtvis pengarna bäst.
Per lägenhet
Vad är indirekt nettoskuldsättning?
Indirekt nettoskuldsättning fördelar föreningens nettoskuld på den enskilda bostadsrätten enligt dess andel. Måttet dyker ibland upp i objektsbeskrivningar och är inte samma sak som ditt privata bolån — men det gör två bostäder jämförbara.
Samma pris på lägenheten — olika skuld bakom den
Illustrativt exempel
Lägenhet A
4,0 MSEK
Indirekt nettoskuld
180 000 kr
Lägenhet B
4,0 MSEK
Indirekt nettoskuld
650 000 kr
Det är inte ditt privata bolån, och B är inte automatiskt 470 000 kr dyrare. Men du köper in dig i två föreningar med olika kapitalstruktur.
Checklista
Vad ska du kontrollera tillsammans med skuld per kvm?
Tio punkter som tillsammans ger skuldsiffran sitt sammanhang.
- 1
Skuld per kvm
Hur belånad är föreningen?
- 2
Skuldens trend
Ökar eller minskar den?
- 3
Genomsnittsränta
Vad kostar lånen idag?
- 4
Låneförfall
När ska lånen läggas om?
- 5
Räntekänslighet
Hur stor är exponeringen mot högre ränta?
- 6
Sparande
Byggs utrymme för framtida underhåll?
- 7
Likviditet
Finns pengar för oväntade kostnader?
- 8
Underhållsplan
Vilka stora projekt väntar?
- 9
Avgiftsnivå
Är avgiften realistisk mot kostnaderna?
- 10
Tomträtt
Finns ytterligare kostnadspress från marken?
Fyra profiler
Samma nyckeltal, fyra olika slutsatser
Fyra illustrativa föreningar. Ingen av dem är «bra» eller «dålig» — poängen är vad du bör titta närmare på i varje fall.
Profil 1
3 500 kr/m²
Vad ser starkt ut
- Låg belåning
- Liten ränteexponering idag
Vad bör undersökas
- Stambyte inom fem år
- Lågt sparande — hur ska projektet finansieras?
Profil 2
7 500 kr/m²
Vad ser starkt ut
- Gott sparande
- Största projekten genomförda
- Väl spridda låneförfall
Vad bör undersökas
- Att avgiftsnivån följer med kostnaderna över tid
Profil 3
12 500 kr/m²
Vad ser starkt ut
- Låg ränta i dag
Vad bör undersökas
- Stor del av lånen förfaller inom 18 månader
- Vilken ränta styrelsen räknat med
Profil 4
16 000 kr/m²
Vad ser starkt ut
- Ny fastighet
- Litet underhållsbehov initialt
Vad bör undersökas
- Jämför med liknande nyproduktion
- Stresstesta räntan innan bud
Signalerna
När bör hög skuldsättning få dig att reagera?
När flera saker inträffar samtidigt: skulden är hög eller snabbt stigande, stora lån ska refinansieras snart, dagens ränta ligger klart under marknadsräntan, räntekänsligheten är hög, sparandet lågt, likviditeten svag, avgiften låg i förhållande till kostnaderna, stora renoveringar återstår, tomträtten ska omförhandlas eller styrelsen nyligen höjt avgiften flera gånger.
En punkt ensam är sällan avgörande. Flera samtidigt är en signal att gå djupare.
Det är kombinationen som avgör
- Hög skuld
- Refinansiering nära
- Lågt sparande
- Stort underhåll kvar
Följd
Ökat framtida kostnadstryck
En enskild punkt är sällan avgörande. Flera samtidigt är ett skäl att gå djupare.
När kan hög skuld vara mindre oroande?
När fastigheten är ny eller nyligen totalrenoverad, de stora projekten är gjorda, likviditeten är god, sparandet stabilt, avgiften hållbar, låneförfallen spridda och föreningen har en tydlig amorterings- och finansieringsplan. Återigen: helheten avgör.
Inför budet
Frågor att ställa mäklaren eller styrelsen
Om skulden
- Hur stor är föreningens skuld per kvadratmeter?
- Har skulden ökat eller minskat de senaste åren?
- Varför ligger skulden på dagens nivå?
- Har nya lån tagits efter senaste årsredovisningen?
Om räntan
- Vad är föreningens genomsnittliga låneränta?
- Hur stor del av lånen förfaller de närmaste två åren?
- Vilken räntenivå har styrelsen räknat med i budgeten?
Om framtida kostnader
- Vilka större renoveringar är planerade?
- Hur ska de finansieras?
- Finns en aktuell underhållsplan?
- Behöver föreningen ta ytterligare lån?
Om avgiften
- Finns beslutade avgiftshöjningar?
- Har styrelsen diskuterat ytterligare höjningar?
- Hur mycket sparar föreningen per kvadratmeter?
Ska du snart lägga bud finns fler punkter i vår kompletta checklista innan du köper bostadsrätt.
I produkten
Så analyserar Senva BRF-skuldsättning
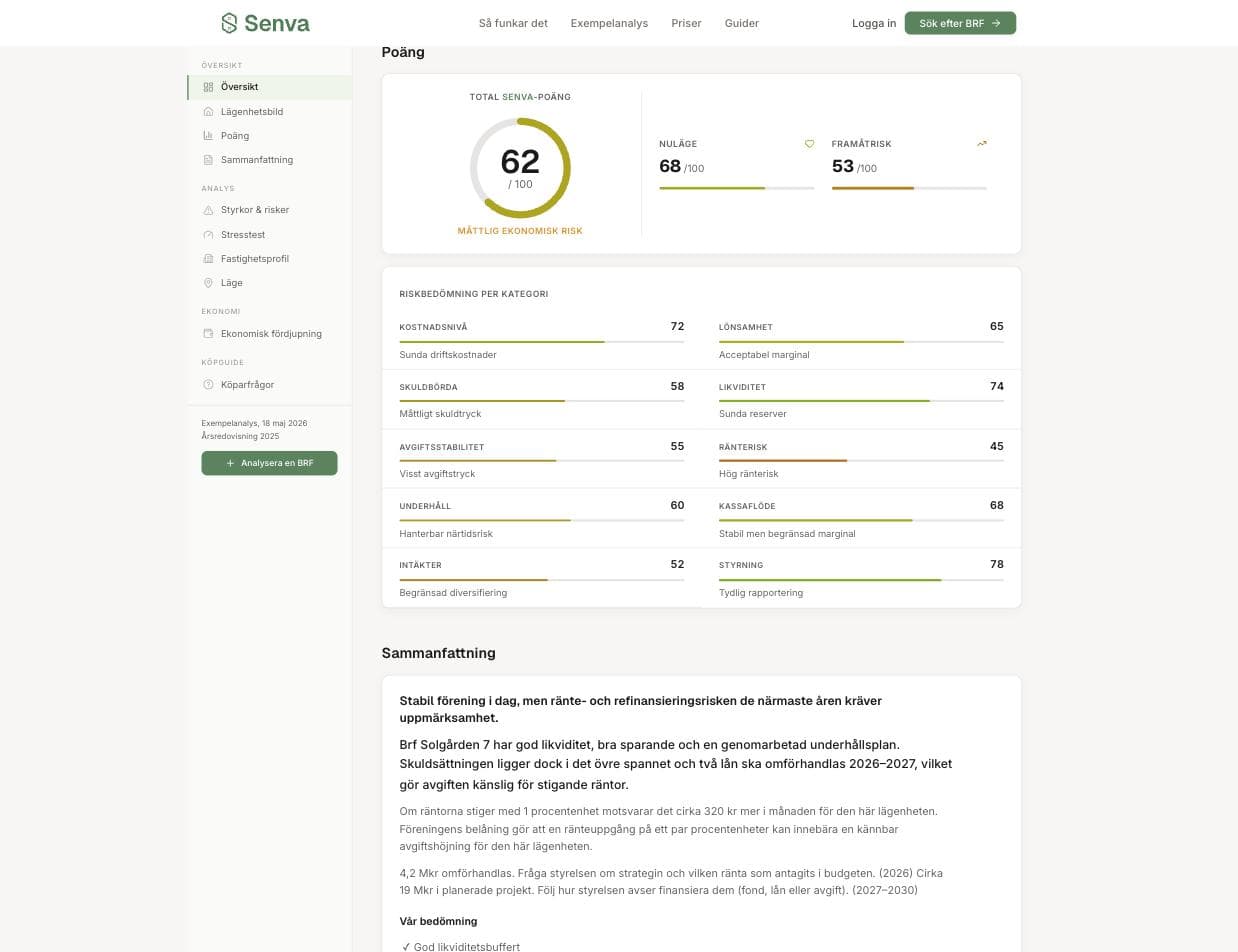
Skuld per kvadratmeter är viktig, men Senva behandlar den inte som en isolerad siffra. När du söker på en adress eller ett BRF-namn vägs skuldsättningen ihop med total skuld, skuldutveckling, räntekostnader, genomsnittsränta, låneförfall, räntekänslighet, sparande, likviditet, avgiftsutveckling, underhåll, tomträtt och stresstester för högre ränta — beroende på vilket underlag som finns.
Nyckeltalen beräknas med en deterministisk, versionsstyrd modell. Siffrorna bygger alltså inte på en fri textbedömning: de kan spåras tillbaka till källvärden och formler, medan ett separat tolkningslager förklarar vad resultatet kan betyda för en köpare. Mer om det i guiden så fungerar Senvas BRF-analys.
Sammanfattning
Hur mycket skuld per kvadratmeter är för mycket?
Det korta svaret: det finns ingen universell nivå som ensam avgör om en förening är bra eller dålig. Som orientering används ofta under 3 000–5 000 kr/kvm som låg, 5 000–8 000 som låg till måttlig, 8 000–10 000 som måttlig till förhöjd, över 10 000 som hög och över 15 000 som mycket hög.
Men ställ alltid fem följdfrågor:
- Vad har föreningen lånat till?
- Vad betalar den i ränta?
- När ska lånen omförhandlas?
- Vilket underhåll återstår?
- Har föreningen marginaler om kostnaderna stiger?
FAQ