
Guide · BRF-ekonomi
Sparande per kvadratmeter i BRF: vad är ett bra sparande?
14 min läsning · Uppdaterad
Sparande per kvadratmeter visar hur mycket ekonomiskt utrymme föreningen skapar för framtida underhåll. Här går vi igenom hur nyckeltalet räknas, vilka nivåer som brukar användas som riktvärden och varför det måste läsas tillsammans med skuld, ränta och underhållsplan.
När du granskar en bostadsrättsförening är det lätt att börja med skulden. Men ett annat nyckeltal säger något minst lika viktigt: hur mycket ekonomiskt utrymme föreningen skapar för framtiden.
En förening kan ha låg skuld och samtidigt spara för lite. En annan kan ha högre skuld men ett stabilt sparande och de stora renoveringarna redan avklarade. Därför läses sparande per kvadratmeter bäst tillsammans med skuld, räntekänslighet och underhållsplan.
Nyckeltalet
Vad betyder sparande per kvadratmeter?
Sparande per kvadratmeter visar föreningens underliggande ekonomiska överskott i relation till fastighetens yta. Förenklat svarar det på frågan: hur mycket ekonomiskt utrymme skapar föreningen varje år för framtida underhåll och andra långsiktiga behov?
För årsredovisningar från och med 2023 är sparande per kvadratmeter ett av de nyckeltal som ska redovisas i flerårsöversikten i en bostadsrättsförenings årsredovisning. Det gör det betydligt enklare att följa utvecklingen över tid — och att jämföra föreningar.
Kravet på nyckeltalet i flerårsöversikten beskrivs av Bostadsrätterna — Nyckeltal och kassaflödesanalys.
Beräkningen
Hur räknas sparande per kvm?
I förenklad form utgår nyckeltalet från årets resultat, till vilket läggs avskrivningar och kostnadsfört planerat underhåll, plus eller minus vissa andra justeringar. Summan divideras med föreningens totala yta.
Den formella definitionen innehåller fler poster än så — bland annat årets utrangeringar och väsentliga kostnader och intäkter som inte är en del av den normala verksamheten. Poängen är att komma närmare föreningens faktiska ekonomiska kapacitet än vad sista raden i resultaträkningen visar.
Så byggs nyckeltalet upp
Förenklad illustration
- Årets resultat
- Avskrivningar
- Kostnadsfört planerat underhåll
- Vissa andra justeringar
Justerat resultat
1,5 MSEK
Total yta
6 000 m²
Sparande per m²
250 kr
Förenklad illustration. Den formella beräkningen kan innehålla ytterligare justeringar, bland annat för utrangeringar och för väsentliga poster som inte hör till den normala verksamheten.
Definitionen av justerat resultat följer Bostadsrätternas beskrivning av nyckeltalet.
Riktvärden
Vad är ett bra sparande per kvadratmeter?
Som grov orientering brukar cirka 200–300 kr/kvm och år betraktas som en sund nivå i många bostadsrättsföreningar, men rätt nivå beror på underhåll, skuld och övrig ekonomi. Det finns ingen nivå som är rätt för alla föreningar.
Så brukar nivåerna beskrivas
HSB:s riktvärden
- Mycket lågt
- under 120 kr/m²
- Lågt–måttligt
- 121–200 kr/m²
- Måttligt–högt
- 201–300 kr/m²
- Högt
- över 300 kr/m²
HSB:s riktvärden — inte universella gränser, och inte Senvas egen bedömningsskala. Rätt nivå beror på fastighetens ålder, kommande underhåll, skuld och övrig ekonomi.
- HSB:s Bostadsrättskollen beskriver under 120 kr/kvm som mycket lågt, 121–200 som lågt till måttligt, 201–300 som måttligt till högt och över 300 kr/kvm som högt.
- Bostadsrätterna skriver att sparandet i en förening med god ekonomi ligger på mellan 200 och 300 kronor per kvadratmeter.
Det ska inte läsas som att 199 kr/kvm är “dåligt” och 201 kr/kvm “bra”. Riktvärdena är en utgångspunkt — de säger ingenting om just den här föreningens underhållsbehov.
Intervallen kommer från HSB Bostadsrättskollen — Sparande och Bostadsrätterna — Knepen som ger dig koll på föreningens finanser. De är deras riktvärden, inte Senvas bedömningsskala.
Varför det spelar roll
Varför är sparandet viktigt?
Alla fastigheter slits. Tak behöver läggas om, stammar byts så småningom, fasader underhålls. Ventilation, hissar, fönster, garage och elinstallationer behöver förr eller senare åtgärdas. De kostnaderna försvinner inte för att de inte uppstår i år.
En välskött förening behöver därför bygga ekonomiskt utrymme under många år, så att framtida underhåll inte enbart måste finansieras med nya lån, kraftiga avgiftshöjningar, tömd kassa eller uppskjutet underhåll.
Varje år
250 kr/m²
i sparande
Blir
Ekonomiskt utrymme
Som ska räcka till
- Tak
- Fasad
- Stammar
- Hiss
- Fönster
Vanligaste missförståndet
Sparande är inte samma sak som årets resultat
En bostadsrättsförening kan redovisa en förlust på sista raden och ändå ha en fungerande ekonomi. En stor anledning är avskrivningar: en redovisningskostnad som fördelar värdet på byggnaden och investeringar över tid, utan att motsvarande summa lämnar föreningens bankkonto det året.
Förlust betyder inte automatiskt svag ekonomi
Illustrativt exempel
- Årets resultat
- −1 000 000 kr
- Avskrivningar
- +2 200 000 kr
- Kostnadsfört planerat underhåll
- +300 000 kr
Justerat resultat
1,5 MSEK
Total yta
6 000 m²
Sparande
250 kr/m²
Illustrativt exempel. Siffrorna är påhittade och visar bara hur justeringen fungerar — inte hur en viss förening ser ut.
Föreningen i exemplet redovisar en förlust på en miljon kronor men har samtidigt ett relativt starkt sparande per kvadratmeter. Det är därför ett negativt resultat aldrig bör läsas ensamt.
Avskrivningar
Varför läggs avskrivningar tillbaka?
Föreställ dig att föreningens byggnad skrivs av med två miljoner kronor under året. Det minskar årets redovisade resultat med två miljoner — men föreningen betalar inte ut två miljoner kronor till någon på grund av själva avskrivningen.
Den faktiska ekonomiska frågan är i stället: sparar föreningen tillräckligt för att kunna renovera och ersätta byggnadens delar när de behöver åtgärdas? Därför läses resultatet alltid tillsammans med sparande, kassaflöde, likviditet, underhåll och skuld.
Vill du gå igenom hela rapporten post för post finns en separat guide till så granskar du BRF-årsredovisningen.
Marknadsläget
Hur mycket sparar svenska BRF:er?
HSB:s Sveriges Bostadsrättsbarometer 2026 visar att bostadsrättsföreningarnas sparande till framtida underhåll steg med 12,5 procent under 2025 och nådde den högsta nivån på fem år — i genomsnitt omkring 225 kr/kvm och år.
Det är en användbar marknadsreferens, men inte samma sak som rätt nivå för just den förening du tittar på. En äldre fastighet med stora kommande renoveringar kan behöva mer utrymme än en nybyggd med få åtgärder de närmaste åren.
Genomsnittligt sparande 2025
≈225 kr/m²
per år, svenska bostadsrättsföreningar
Marknadsreferens — inte ett individuellt mål för varje förening.
Källa: HSB — Sveriges bostadsrättsbarometer 2026, som bygger på data från 4 274 bostadsrättsföreningar.
Utvecklingen
Titta på sparandet över flera år
Ett enskilt år kan påverkas av ovanliga händelser. Därför säger utvecklingen över tid ofta mer än ett isolerat värde.
Sparande per m² över tid
Illustrativa exempel
| Förening | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
| Förening A | 235 kr/m² | 248 kr/m² | 242 kr/m² | 255 kr/m² |
| Förening B | 285 kr/m² | 220 kr/m² | 145 kr/m² | 90 kr/m² |
Ett enskilt år säger mindre än riktningen. Ett snabbt fallande sparande är ett skäl att fråga varför — högre räntekostnader, stigande driftkostnader, uteblivna avgiftshöjningar eller minskade lokalintäkter är vanliga förklaringar.
Anta att en förening normalt sparar 240–260 kr/kvm men ett år faller till 130 kr/kvm. Det kan bero på ovanligt höga energikostnader, en tillfällig skada, juridiska kostnader eller ett stort engångsprojekt. Fråga därför alltid: är det låga sparandet strukturellt eller tillfälligt?
Negativa värden
Vad betyder negativt sparande?
Negativt sparande innebär förenklat att föreningens underliggande ekonomi under perioden inte genererade något överskott för framtida behov. Ligger sparandet på till exempel −40 kr/kvm är det en tydlig signal att undersöka närmare.
Men även här behövs sammanhang. Ett enstaka negativt år kan bero på en större engångseffekt. Återkommande negativt sparande är mer bekymmersamt, eftersom det kan betyda att föreningen under längre tid inte finansierar sina långsiktiga behov med den löpande ekonomin.
Tillsammans
Sparande och skuld måste analyseras tillsammans
Två föreningar kan ha exakt samma skuld och ändå ha helt olika ekonomisk motståndskraft. Skulden visar vad föreningen redan har finansierat. Sparandet hjälper dig förstå hur väl den förbereder sig för det som kommer.
Samma skuld — olika förmåga att bära den
Illustrativa föreningar
Båda föreningarna har 9 000 kr/m² i skuld.
BRF A
280 kr/m²
i sparande
Styrkor
- Stabilt sparande
- Stora projekt genomförda
- Låneförfall väl spridda
Att undersöka
- Att sparandet följer med om kostnaderna stiger
BRF B
70 kr/m²
i sparande
Styrkor
- Samma belåning som BRF A
Att undersöka
- Svagt sparande
- Stambyte kvar
- Flera stora lån förfaller snart
Hög skuld innebär större exponering mot räntor. Lågt sparande innebär mindre utrymme för framtida underhåll. När båda finns samtidigt blir föreningen mer beroende av avgiftshöjningar, refinansiering, nya lån, besparingar eller uppskjutet underhåll.
Hur höga skuldnivåer brukar tolkas går vi igenom separat i guiden om vad som är hög skuld per kvadratmeter.
Det är kombinationen som avgör
- Hög skuld
- Lågt sparande
- Stort underhåll kvar
- Låneförfall nära
Följd
Större framtida kostnadstryck
En enskild svag punkt är sällan avgörande. Flera samtidigt är ett skäl att gå djupare.
Förenklad riskillustration — inte en prognos om vad som kommer att hända.
Låg skuld och lågt sparande kan också vara en varningssignal
Det är lätt att tänka att en förening nästan utan lån har en stark ekonomi. Men anta att den har 2 000 kr/kvm i skuld, 70 kr/kvm i sparande, stammar från 1960-talet, en takrenovering framför sig och låg kassa. Den låga skulden ger utrymme att låna — men den beskriver bara historiken.
Underhållet
Hur hänger sparande ihop med underhållsplanen?
Det är här nyckeltalet blir riktigt användbart. En förening som sparar 250 kr/kvm per år och har 8 000 m² total yta bygger cirka 2,0 MSEK i ekonomiskt utrymme per år — ungefär 10 MSEK på fem år, innan hänsyn tas till övriga förändringar.
Från sparande till finansierat underhåll
Illustrativt exempel
Sparande per år
2,0 MSEK
250 kr/m² × 8 000 m²
På fem år
≈10 MSEK
före övriga förändringar
Planerat underhåll
30 MSEK
kommande fem år
Mellanskillnaden kan täckas av
Befintlig kassa
pengar föreningen redan har
Framtida sparande
utrymmet som byggs varje år
Nya lån
om projekten ska fördelas över tid
Illustrativt exempel. Sparandet behöver inte täcka hela underhållsplanen. Poängen är att veta hur mellanskillnaden ska finansieras.
Visar underhållsplanen samtidigt projekt för 30 MSEK de kommande fem åren behöver finansieringen förstås bättre. Kanske finns pengar i kassan, kanske ska föreningen låna, kanske ligger projekten senare, kanske behöver avgifterna justeras.
Poängen är inte att sparandet måste täcka varje framtida investering fullt ut. Fastigheter är långsiktiga tillgångar, och större investeringar kan rimligen finansieras över tid. En förening som undviker alla lån till varje pris kan behöva mycket höga avgifter; en som finansierar allt med nya lån bygger i stället upp skuld. Det är balansen som avgör.
Avgiftsnivån
Sparande och avgiftsnivå
Sparandet påverkas direkt av hur stora intäkter föreningen har i förhållande till sina kostnader. För de flesta föreningar är årsavgifterna den viktigaste intäktskällan. Om kostnaderna stiger medan avgifterna står stilla pressas sparandet.
När kostnaderna stiger men avgifterna står stilla
Illustrativt exempel
Före kostnadsökningar
- Intäkter
- 8,0 MSEK
- Kostnader och ränta
- 6,0 MSEK
Ekonomiskt utrymme
2,0 MSEK
Efter kostnadsökningar
- Intäkter
- 8,0 MSEK
- Kostnader och ränta
- 7,3 MSEK
Ekonomiskt utrymme
0,7 MSEK
Illustrativt exempel. En mycket låg avgift är inte automatiskt en fördel. Om avgiften ligger under föreningens verkliga kostnader kan utrymmet krympa utan att något syns på månadsavin.
Därför är en mycket låg månadsavgift inte alltid positiv. Ligger avgiften under föreningens verkliga kostnader kan dagens köpare få en attraktiv avgift samtidigt som ett framtida behov av höjningar byggs in i ekonomin. Hur du bedömer avgiftsnivån i sig går vi igenom i guiden om årsavgift per kvadratmeter.
Ränterisken
Sparande och räntekänslighet
Högre ränta kan snabbt äta upp föreningens sparande. Har en förening 50 MSEK i lån och den genomsnittliga räntan stiger med en procentenhet ökar räntekostnaden förenklat med 500 000 kr per år.
Högre ränta kan äta upp sparandet
Illustrativt exempel
- Sparande före1,5 MSEK
- Ökad räntekostnad−0,5 MSEK
- Kvar1,0 MSEK
Räknat på 50 MSEK i lån och en ränta som stiger med en procentenhet. Förenklat illustrativt exempel — effekten beror på bindningstider och när lånen faktiskt läggs om.
Sparade föreningen tidigare 1,5 MSEK per år kan en sådan ränteförändring minska utrymmet med en tredjedel, allt annat lika. Det är därför sparande, skuld och ränterisk hör ihop — hur ränteläget slår mot avgiften går vi igenom i guiden om så påverkar räntekänslighet föreningens ekonomi.
Två olika mått
Sparande och likviditet är inte samma sak
Sparande beskriver föreningens ekonomiska överskott under en period. Likviditet beskriver hur mycket pengar föreningen har tillgängligt vid en viss tidpunkt.
Flöde och lager är två olika saker
Flöde
Sparande
Hur mycket ekonomiskt utrymme skapas under året?
Mäts över en period och visar om den löpande ekonomin bygger utrymme för framtiden.
Lager
Kassa och likviditet
Hur mycket pengar finns tillgängligt just nu?
Mäts vid en tidpunkt. Kan vara stor direkt efter ett nytt lån och liten direkt efter en renovering.
En förening kan ha starkt sparande och liten kassa, eller stor kassa och svagt sparande. Därför behöver båda läsas.
Sparande och amortering är inte heller samma sak
Amortering minskar föreningens skuld. Sparande beskriver det underliggande ekonomiska utrymmet. De hänger ihop, men mäter olika saker: en förening kan använda sitt utrymme till att amortera, bygga kassa, finansiera underhåll eller investera.
Därför är frågan “hur använder föreningen sitt ekonomiska utrymme?” mer användbar än “hur mycket amorterar föreningen?”.
Fyra profiler
Samma sparande kan betyda olika saker
Fyra föreningar, fyra nivåer — och fyra olika sammanhang. Ingen av dem är rankad, eftersom siffran i sig inte avgör något.
Profil 1
280 kr/m²
Äldre fastighet, måttlig skuld
Vad ser starkt ut
- Sparandet ligger i det övre spannet
- Löpande ekonomi bygger utrymme
Vad bör undersökas
- Flera större projekt inom tio år
- Räcker sparandet till underhållsplanen?
Profil 2
180 kr/m²
Ny fastighet, hög skuld
Vad ser starkt ut
- Begränsat underhållsbehov de närmaste åren
Vad bör undersökas
- Ränta och låneförfall blir avgörande
- Hur utvecklas sparandet när räntan läggs om?
Profil 3
90 kr/m²
Låg skuld, äldre fastighet
Vad ser starkt ut
- Låg belåning ger utrymme att låna
Vad bör undersökas
- Svagt sparande
- Stambyte kvar — hur ska det finansieras?
Profil 4
320 kr/m²
Avgiften nyligen höjd
Vad ser starkt ut
- Höjningen kan ha återställt det ekonomiska utrymmet
Vad bör undersökas
- Vad höjningen skulle täcka
- Om nivån är stabil eller tillfällig
Signalerna
När bör lågt sparande få dig att reagera?
Lågt sparande blir särskilt viktigt i kombination med andra svagheter. Var extra uppmärksam om föreningen samtidigt har:
- hög eller snabbt stigande skuld
- hög räntekänslighet och låg kassa
- stora renoveringar framför sig
- mycket låg avgiftsnivå
- flera stora lån som snart ska refinansieras
- tomträtt med kommande omförhandling
- fallande sparande flera år i rad
Ett lägre sparande är däremot ofta lättare att förstå om fastigheten är ny, om stora projekt nyligen avslutats, om föreningen har betydande reserver, om kostnaden beror på en tydlig engångshändelse eller om avgifterna redan justerats efter bokslutsåret. Även då bör du förstå planen framåt.
En bredare genomgång inför budgivningen finns i vår kompletta checklista innan du köper bostadsrätt.
Inför visningen
Frågor att ställa mäklaren eller styrelsen
Om sparandet ser lågt ut är det här frågorna som brukar ge mest.
Om utvecklingen
- Hur har sparande per kvadratmeter utvecklats de senaste åren?
- Varför har sparandet förändrats?
- Finns engångskostnader som påverkat årets nivå?
Om avgifterna
- Har föreningen beslutat om avgiftshöjningar?
- Har styrelsen budgeterat för fortsatt kostnadsökning?
- Är dagens avgiftsnivå tillräcklig för långsiktigt underhåll?
Om underhållet
- Vilka större projekt planeras de kommande fem till tio åren?
- Vad beräknas de kosta?
- Hur ska de finansieras?
Om finansieringen
- Hur stor är föreningens kassa?
- Kommer nya lån att behövas?
- Hur mycket amorterar föreningen?
I Senva
Så analyserar Senva sparande
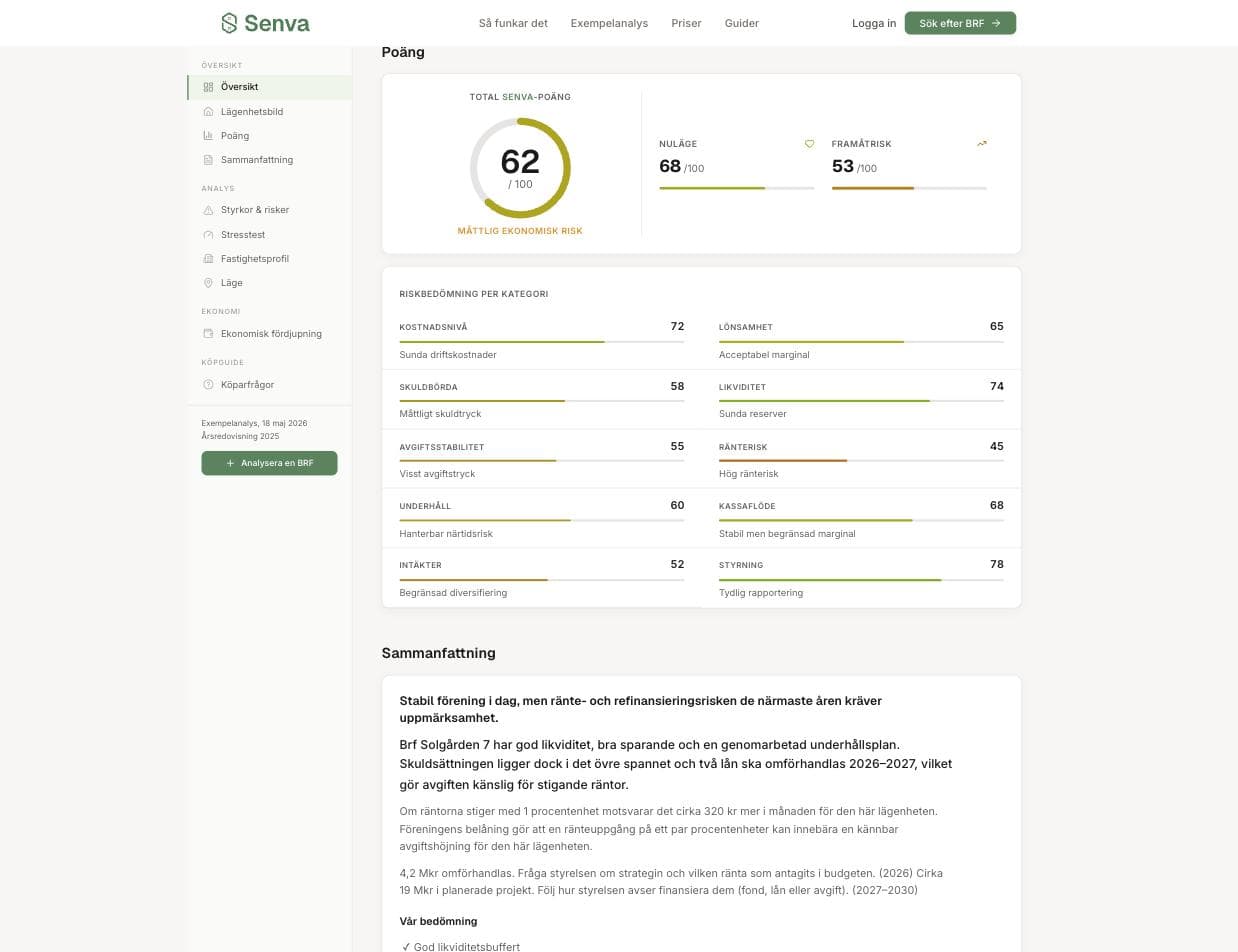
Senva behandlar inte sparande per kvadratmeter som ett isolerat betyg. När du söker på en adress eller ett BRF-namn analyseras sparandet tillsammans med föreningens övriga ekonomi: skuldsättning, genomsnittlig ränta, räntekänslighet, låneförfall, avgiftsnivå och avgiftshistorik, likviditet, kassa, planerat och genomfört underhåll, tomträtt och stresscenarier.
Det gör det möjligt att skilja mellan lågt sparande i en i övrigt stark förening och lågt sparande i en högt belånad förening med stort underhåll framför sig. Det är två helt olika riskbilder.
De finansiella nyckeltalen beräknas med explicita formler i en deterministisk, versionsstyrd modell, och varje värde går att spåra till sin källa. Ett separat tolkningslager förklarar sedan de redan beräknade siffrorna på vanlig svenska. Mer om hur det fungerar finns i guiden om så fungerar Senvas BRF-analys.
Sammanfattning
Hur mycket bör en BRF spara?
Det korta svaret: ungefär 200–300 kr/kvm och år är ett användbart riktvärde för många föreningar — men inte ett universellt mål. För dig som köpare är fem följdfrågor viktigare än själva gränsen:
- Hur har sparandet utvecklats över tid?
- Vilket underhåll väntar?
- Hur stor är föreningens skuld och ränterisk?
- Är dagens avgifter hållbara?
- Hur ska framtida projekt finansieras?
Det är först då du vet om sparandet faktiskt är tillräckligt.
FAQ